


Die Wirtschaft stagniert, überall fehlt das Geld – außer bei den Banken. Sie verzeichnen auch 2026 neue Rekordgewinne. Eine Erhöhung der Bankenabgabe auf 1 Mrd. Euro ist für sie finanzierbar – und ein nötiger Lastenausgleich bei der Budgetsanierung. So würden nicht nur Aktionär:innen, sondern auch die Allgemeinheit von den Rekordgewinnen der Banken profitieren.
Österreichs Banken surfen weiter auf der Gewinnwelle
Seit einigen Jahren versucht die Europäische Zentralbank die energiepreisgetriebene Inflation durch Leitzinserhöhungen zu bekämpfen. Das gelingt ihr nicht – doch wer davon profitiert, sind die Banken in Europa. Denn auch ihre Einlagen bei der Zentralbank werden damit höher verzinst. Gleichzeitig erhöhen die Banken ihre Zinsmargen auch gegenüber ihren Kund:innen. Deshalb entwickelte sich die Ertragslage seit 2022 trotz der unsicheren geopolitischen Lage äußerst positiv. Die Großbanken UBS, Deutsche Bank und BNP Paribas melden in ihren Quartalsberichten Ende September wachsende Gewinne und übertrafen die Erwartungen von Finanzanalyst:innen. Auch die österreichischen Banken – Erste Group Bank AG, Raiffeisen Bank International AG und BAWAG Group AG – meldeten in den ersten neun Monaten des Jahres 2026 zweistellige Gewinnzuwächse.
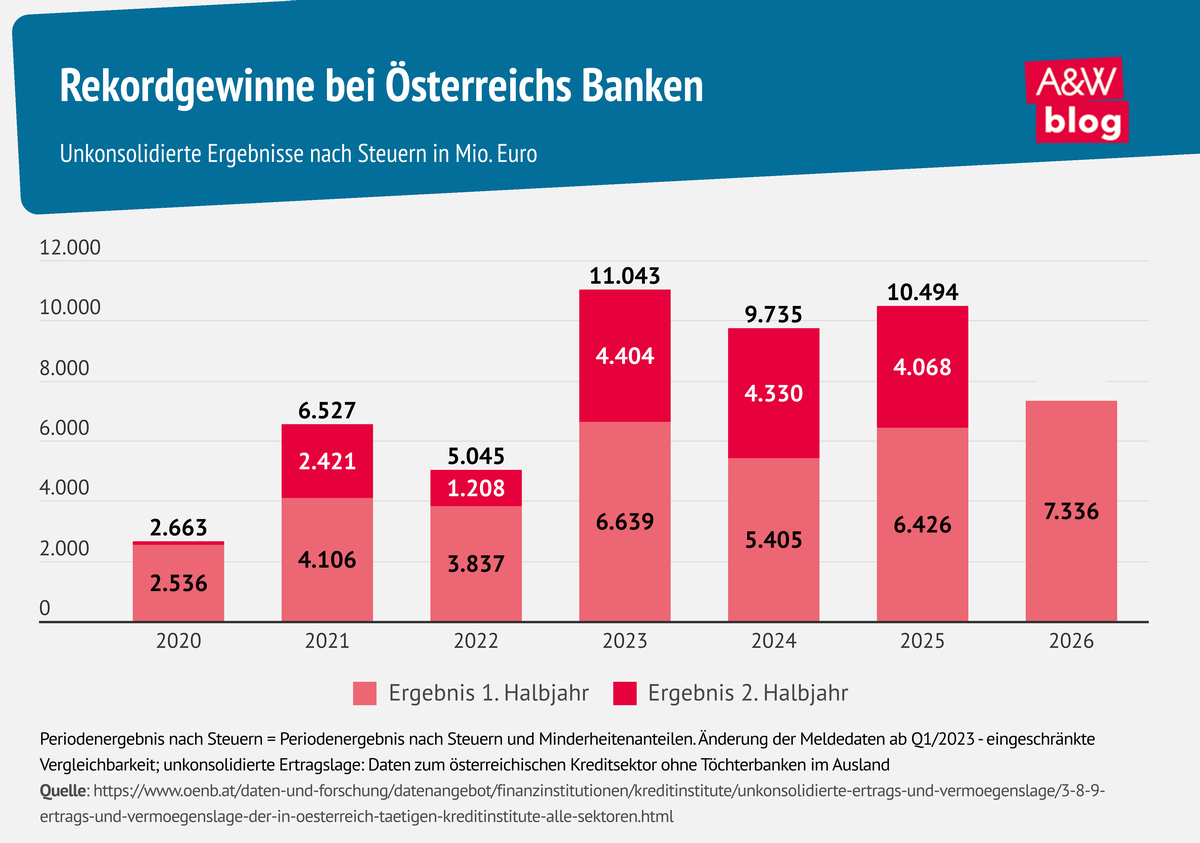
Im Vergleich der ersten Halbjahre 2025 und 2026 stieg der Gewinn der heimischen Banken um 14,2% auf 7,3 Mrd. Euro. Seit der Erhöhung der Leitzinsen profitieren die Banken vor allem vom Wachstum der Nettozinserträge, die allein im ersten Halbjahr 2026 um 7,0% zulegten. Auch die Dividenden- und Provisionserträge stiegen um 12,2% bzw. 4,0%, während die Kreditrisikokosten um 33,0% zurückgingen.
Der gesamte Gewinn des österreichischen Bankensektors, einschließlich der ausländischen Tochterbanken, stieg durch Sondereffekte aus dem Raiffeisensektor und der Eingliederung von neuen Tochterbanken in Osteuropa mit 9,3 Mrd. Euro auf ein neues Rekordniveau.
Rekordausschüttungen an Aktionär:innen
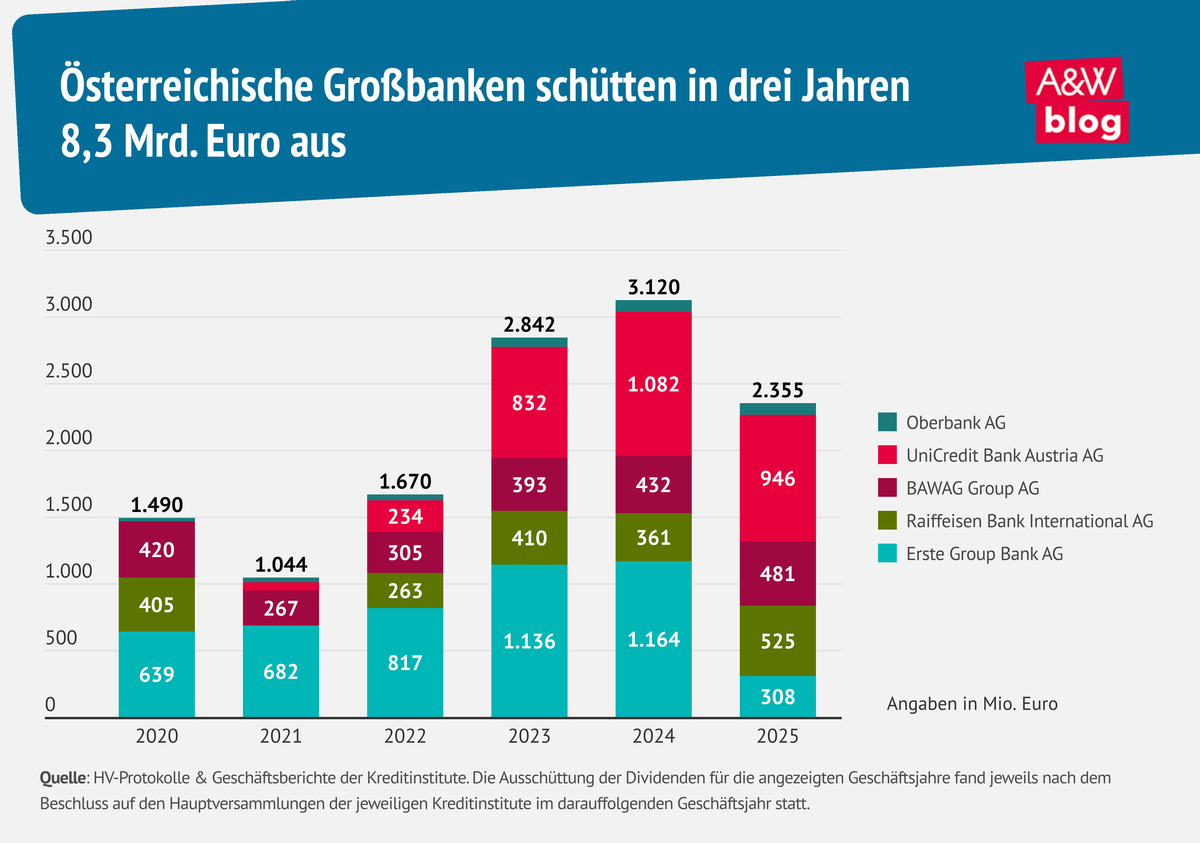
Die Aktionär:innen der österreichischen Banken profitierten in den vergangenen Jahren von steigenden Aktienkursen und einer sehr guten Ertragslage: Die Dividendenausschüttungen für die Geschäftsjahre 2023 bis 2025 lagen deutlich über dem Niveau der Vorjahre. Insgesamt zahlten die fünf Banken – Erste Group Bank AG, Raiffeisen Bank International AG, UniCredit Bank Austria AG, BAWAG Group AG und Oberbank AG – für diese drei Geschäftsjahre Dividenden in Höhe von 8,3 Mrd. Euro an ihre Aktionär:innen aus.
Österreichs Banken auf Einkaufstour in Europa
Die gute Ertragslage lässt Österreichs Banken zudem auf Einkaufstour in Europa gehen. So übernahm die Erste Group Bank AG Anfang Jänner 2026 die Santander Bank Polska, die drittgrößte Bank Polens, um 7,0 Mrd. Euro. Die BAWAG Group AG plant, die irische Bank PTSB um 1,6 Mrd. Euro zu erwerben, und hat in den vergangenen zwei Jahren bereits die niederländische Knab N.V. für 611 Mio. Euro und das deutsche Bankgeschäft der Barclays Consumer Bank Europe für 157 Mio. Euro übernommen. Die rumänische Tochter der Raiffeisen Bank International AG übernahm Anfang November 2026 die Garanti BBVA Romania für 571 Mio. Euro und stärkt damit ihre Marktposition in Osteuropa weiter. Diese Zukäufe konnten die Banken völlig aus Eigenmitteln finanzieren.
Sowohl die Rekordausschüttungen als auch die expansive Einkaufstour der Banken kommen den Aktionär:innen zugute – einerseits durch Dividendenauszahlungen, andererseits durch die Wertsteigerung der Banken.
Hohe Eigenmittel und große Krisenfestigkeit
Die hohen Gewinne der letzten Jahre führten nicht nur zu deutlich gestiegenen Aktienkursen der heimischen Banken. Neben den zuvor beschriebenen Rekord-Dividendenausschüttungen erreichte auch die harte Kernkapitalquote des österreichischen Kreditsektors neue Höchststände. Die Banken müssen hartes Kernkapital – z. B. Kapitalrücklagen und einbehaltene Gewinne – halten, um potenzielle Verluste ausgleichen zu können und in wirtschaftlich schwierigen Zeiten stabil zu bleiben.
Im ersten Halbjahr 2026 ging die Kernkapitalquote dann leicht zurück. Das ist vor allem auf die zuvor beschriebenen Übernahmen zurückzuführen, die aus Eigenmitteln finanziert wurden. Trotz dieser Akquisitionen in Polen und Rumänien, die die Eigenmittel der österreichischen Banken vorübergehend senkten, liegt die harte Kernkapitalquote in Österreich weiterhin deutlich über dem EU-Durchschnitt.
Notleidende Kredite auf Gewerbeimmobilien begrenzt
Eine Herausforderung für den österreichischen Kreditsektor besteht bei den notleidenden Krediten. Das sind Kredite, die von den Kreditnehmer:innen nicht vollständig zurückgezahlt werden können und daher von den Banken als Verluste abgeschrieben werden müssen. Diese notleidenden Kredite konzentrieren sich in Österreich vor allem auf den Sektor der Gewerbeimmobilien. Deshalb schreibt die Finanzmarktaufsicht den Banken mit dem sogenannten sektoralen Systemrisikopuffer vor, bei der Vergabe von Gewerbeimmobilienkrediten zusätzliches hartes Kernkapital für mögliche Verluste bereitzuhalten.
Auch die Österreichische Nationalbank bestätigt im aktuellen Finanzmarktstabilitätsbericht, dass der österreichische Bankensektor dank seiner stabilen Kapitalausstattung gut aufgestellt ist. Laut den Expert:innen der Nationalbank würde der Bankensektor selbst einen größeren makroökonomischen Schock problemlos überstehen.
Warum braucht es eine Bankenabgabe?
Als Reaktion auf die weltweite Finanzkrise im Jahr 2008 und die umfangreichen Hilfspakete für den Finanzsektor wurde im Jahr 2011 in Österreich eine Bankenabgabe („Stabilitätsabgabe“) eingeführt. Damit sollten die Banken einen Beitrag zu den milliardenschweren Hilfspaketen leisten. Außerdem soll durch die Bankenabgabe auch die zukünftige Stabilität des Bankensektors sichergestellt werden.
Auf diese Weise soll gewährleistet werden, dass bei künftigen Krisen nicht ausschließlich die Allgemeinheit für die Kosten aufkommen muss. Da der Bankensektor durch die Mehrwertsteuerbefreiung als gering besteuert gilt, ist die Abgabe auch ein Beitrag der Banken zur Budgetsanierung.
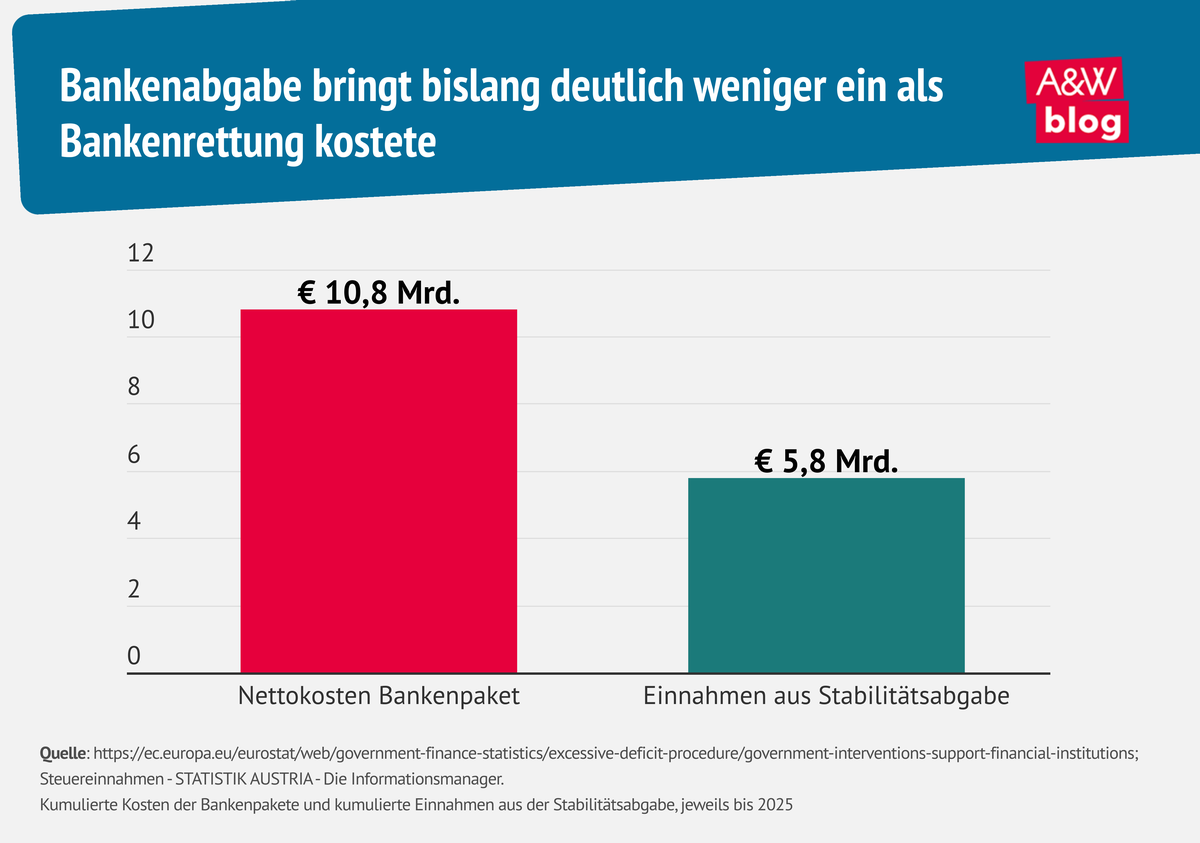
Zusammengefasst beliefen sich die Nettokosten für das österreichische Budget über die Jahre 2008 bis 2025 auf rund 10,8 Mrd. Euro, während die Einnahmen aus der Bankenabgabe im selben Zeitraum etwa 5,8 Mrd. Euro betrugen. Die Banken haben also nur gut die Hälfte ihrer Rettungskosten zurückgezahlt.
In der Europäischen Union existiert eine Bankenabgabe in 20 Mitgliedstaaten. Auch im Vereinigten Königreich, das traditionell als bankenfreundlich gilt, wird der Bankensektor umfassend besteuert. Neben einer allgemeinen Bankenabgabe unterliegen die Gewinne der Banken einem Zuschlag zum allgemeinen Körperschaftsteuersatz von 25%, der befristet von aktuell 3% auf 6% angehoben wurde.
Darum ist die höhere Bankenabgabe gerechtfertigt
Bei der Einführung der Bankenabgabe in Österreich im Jahr 2011 betrugen die Einnahmen rund 500 Mio. Euro. Der Höchstwert wurde 2014 mit fast 600 Mio. Euro erreicht. Durch verschiedene Steuersenkungen sanken jedoch bis 2021 die Einnahmen auf lediglich 95 Mio. Euro. In den Jahren bis 2025 betrugen die Einnahmen nur noch etwa 150 Mio. Euro jährlich.
Im Zuge der aktuellen Budgetkonsolidierungen wurde die Bankenabgabe spürbar erhöht und liegt nun bei rund 500 Mio. Euro pro Jahr. Diese ursprünglich befristete Maßnahme gilt nun bis 2028. Danach soll die Bankenabgabe aber schrittweise bis 2030 wieder auf das Niveau von 2024 gesenkt werden.
Die Bemessungsgrundlage der Bankenabgabe in Österreich ist die Bilanzsumme der Banken, vermindert um bestimmte Posten wie etwa das gezeichnete Kapital und Rücklagen. Auf dieser Basis wird ein progressiver Steuersatz angewandt, der ab einer Bilanzsumme von 20 Mrd. Euro 0,041% beträgt. Zusätzlich ist ab dieser Schwelle eine Sonderzahlung in Höhe von 0,061% fällig. Mit den angekündigten Steuersenkungen soll der Steuersatz künftig maximal 0,029% betragen und die Sonderzahlung soll komplett entfallen.
Bankenabgabe prozentuell viel niedriger als vor zehn Jahren
Angesichts der starken wirtschaftlichen Situation der Banken ist diese Senkung nicht nachvollziehbar. Denn selbst bei jährlichen Einnahmen von 500 Mio. Euro entspricht die Bankenabgabe nur 4,3% der unkonsolidierten Jahresgewinne – deutlich weniger als in den Anfangsjahren (2016: 11,5%). Auch im internationalen Vergleich ist Österreichs Bankenabgabe mit 0,1% des Bruttoinlandsprodukts (BIP) ausgesprochen niedrig. In Litauen, Lettland und Ungarn liegt die Abgabe mit über 0,3% des BIP beim Dreifachen. In jenen zwölf EU-Staaten, die aufgrund der hohen Bankengewinne seit 2023 neue Bankenabgaben eingeführt haben, liegt der Wert bei 0,17% des BIP – auch das ist deutlich mehr als in Österreich.
Diese Zahlen zeigen, dass bei der Bankenabgabe noch Spielraum nach oben besteht. Jährliche Einnahmen von mindestens 1 Mrd. Euro lassen sich bereits durch eine Verdoppelung der Steuersätze erreichen, ohne die Leistungsfähigkeit und Kapitalausstattung der Banken zu gefährden.
Fazit: Die Banken sollen und können mehr beitragen
Die Rekordgewinne, Dividendenausschüttungen von über 8,3 Mrd. Euro in den letzten drei Jahren und die in Milliardenhöhe aus Eigenmitteln finanzierten Zukäufe der vergangenen Jahre rechtfertigen höhere Beiträge der Banken. Eine Verdoppelung der Bankenabgabe, die jährliche Einnahmen von mindestens einer Milliarde bringt, ist daher angemessen und wirtschaftlich gerechtfertigt.
Gerade in turbulenten Zeiten ist die Besteuerung besonders ertragsstarker Banken aus Sicht von Wachstum und Beschäftigung sowie aus verteilungspolitischen Gründen vorteilhafter als drastische Einschnitte auf der Ausgabenseite des Staatshaushalts. Auf diese Weise profitieren nicht nur wenige Aktionär:innen, sondern die gesamte Gesellschaft von den Gewinnen der Banken.