


Pläne der Regierung sehen vor, dass ein Zukunftsdepot Kindern zu ihrem 18. Geburtstag ein kleines Vermögen bescheren soll. Dazu soll der Staat einen Startbonus von 500 Euro für jedes Neugeborene einzahlen, die Eltern können dann bis zu 5.000 Euro pro Jahr steuerfrei beitragen. Was als attraktive Familienförderung verkauft wird, entpuppt sich aber als Steuergeschenk, das vor allem Kinder reicher Eltern begünstigt und aktuelle Herausforderungen für Familien ignoriert.
500 Euro und Steuerbefreiung in 18 Jahren
Ziel des von der ÖVP vorgeschlagenen Zukunftsdepots ist es, Kindern mithilfe eines Kapitalpolsters bessere Chancen beim Eintritt ins Erwachsenenleben zu ermöglichen. Eltern sollen für ihre Kinder ab der Geburt bis zu 5.000 Euro jährlich in ein Wertpapierdepot einzahlen können. Das entspricht rund 417 Euro im Monat. Das Geld soll bis zum 18. Geburtstag gebunden sein. Während dieser Zeit sollen weder Kapitalertragssteuer (KESt) noch Kontoführungsgebühren oder Spesen anfallen. Zusätzlich ist ein einmaliger staatlicher Startbonus von 500 Euro für Kinder, die ab dem 1. Jänner 2027 geboren werden, vorgesehen.
Dieser Vorschlag ist aus vielerlei Gründen kritisch zu sehen und wirft auch in der Konzeption noch viele offene Fragen auf. Etwa, ob auch bereits geborene Kinder unter 18 Jahren ein Depot eröffnen und von der KESt-Befreiung profitieren können. Auch wie mit der besonderen rechtlichen Stellung des Vermögens Minderjähriger umgegangen wird – Stichwort Mündelsicherheit –, ist noch ungeklärt. Denn diese verlangt eine konservative Veranlagung, wobei das geringere Risiko auch mit einer möglicherweise geringeren Rendite einhergeht. Und auch die mittelfristige Finanzierung ist noch offen.
Wer kann 5.000 Euro pro Jahr und Kind sparen?
Das Zukunftsdepot soll alle Kinder erreichen, doch das heißt noch lange nicht, dass die Förderung auch von allen in vollem Umfang genutzt werden kann. Denn die entscheidende Voraussetzung für den steuerlichen Vorteil ist nicht das Kind, sondern die finanzielle Situation seiner Eltern. 5.000 Euro jährlich für ein Kind über 18 Jahre hinweg zurückzulegen, ist für die meisten Familien keine realistische Option. Wer einen erheblichen Teil des Haushaltseinkommens für Wohnen, Energie, Lebensmittel, Kleidung und Kinderbetreuung benötigt, kann nicht mehrere hundert Euro monatlich langfristig binden. Für diese Familien bleibt von der Förderung des privaten Sparens wenig übrig, selbst wenn sie grundsätzlich ein Depot für ihr Kind eröffnen könnten. Je mehr Kinder eine Familie hat, desto angespannter ist die finanzielle Lage.
Aktuell sparen Familien in Österreich im Schnitt nur 1.200 Euro pro Jahr und Kind. Die Sparbeträge sind dabei jedoch sehr ungleich verteilt: Die Hälfte der Familien kann nichts sparen oder veranlagen. Davon muss fast jede vierte Familie ihr Erspartes auflösen oder sogar Schulden aufnehmen. Weitere 30 % sparen nur kleine Beträge von unter 100 Euro pro Monat. Hohe Summen für das Zukunftsdepot können sich nur die allerwenigsten leisten. Nur 9 % der Kinder leben in Haushalten, die mehr als die Hälfte des steuerbefreiten Betrags, nämlich 2.500 Euro pro Kind und Jahr sparen. Und nur 4 % könnten das Zukunftsdepot voll ausschöpfen, da ihre Eltern jetzt schon 5.000 Euro oder mehr pro Jahr zur Seite legen.
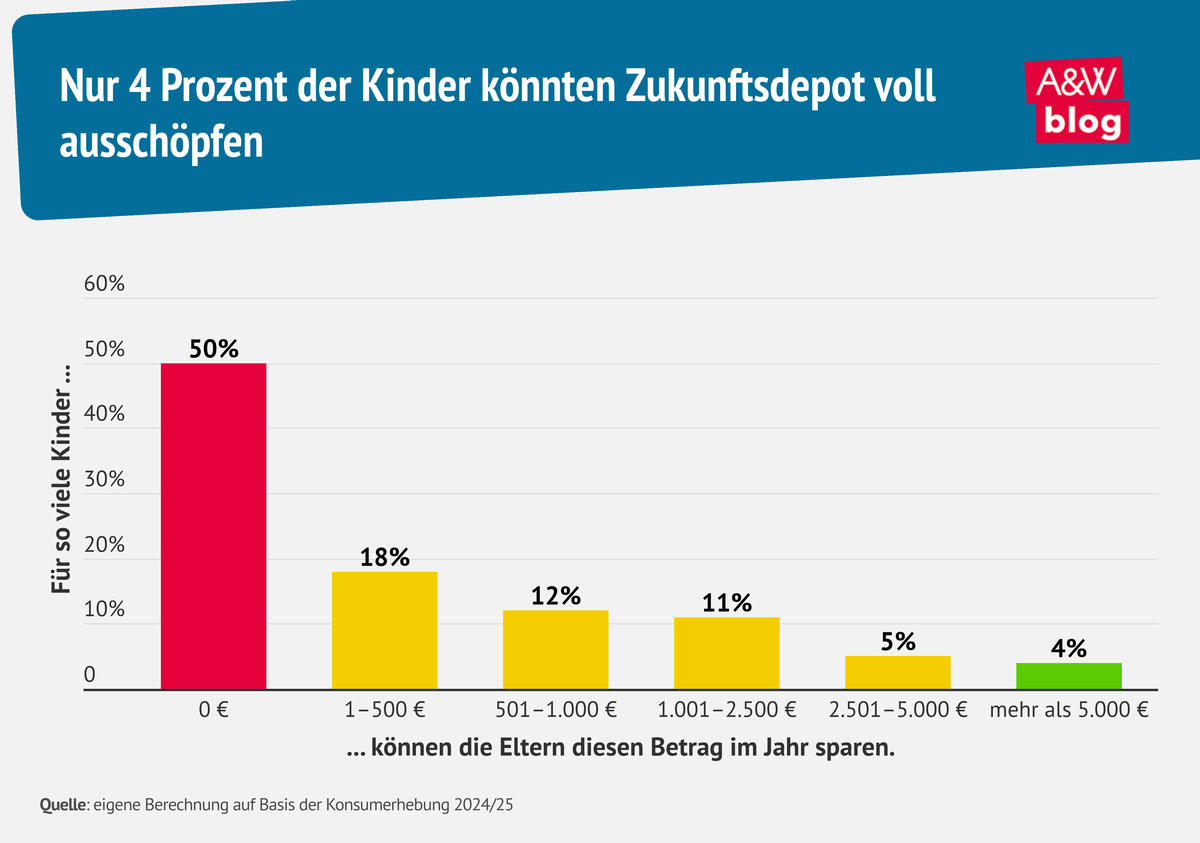
Diese Werte sind eine Annäherung, da die Einführung eines Zukunftsdepots durch seine Anreizwirkung zu Änderungen im Sparverhalten der Familien führen könnte. Zudem ist anzunehmen, dass Familien das Geld, das sie ohnehin in andere Finanzprodukte angelegt hatten, in das Zukunftsdepot verschieben. Doch auch hier ist der Befund eindeutig: Die Hälfte der Familien in Österreich besitzt weniger als 14.000 Euro an Finanzvermögen pro Kind, die ärmsten 30 % sogar weniger als 6.600 Euro. Diese können, wenn überhaupt, nur sehr kleine Beträge auf ein Depot verschieben, in dem das Geld bis zur Volljährigkeit des Kindes gebunden bleibt. Denn dieses wird als Reserve für unvorhersehbare Ausgaben, wie etwa eine kaputte Waschmaschine, benötigt. Die meisten Eltern könnten daher weder aus ihren bestehenden Ersparnissen noch aus ihrem laufenden Einkommen das Zukunftsdepot ihrer Kinder befüllen.
Je reicher die Eltern, desto größer der Steuervorteil für die Kinder
Die KESt-Befreiung setzt bei den Erträgen an, die innerhalb des Depots entstehen. Deshalb ist die Höhe des steuerlichen Vorteils an die Höhe des privaten Vermögensaufbaus gekoppelt. Wer wenig einzahlen kann, hat weniger Kapital im Depot und erzielt dementsprechend weniger steuerfreie Kapitalerträge für seine Kinder. Wer dagegen über Jahre hinweg hohe Beträge einzahlt, hat eine größere Kapitalbasis und bekommt damit auch einen größeren Steuerbetrag gutgeschrieben.
Die folgenden Beispielrechnungen verdeutlichen die Diskrepanz der Steuerersparnis. Jene Kinder, deren Eltern nicht über die finanziellen Mittel verfügen, Geld für sie anzulegen, bekommen neben dem 500-Euro-Startbonus bei einer sehr optimistischen Verzinsung von 6,7 % nochmals 300 Euro an KESt-Ersparnis nach 18 Jahren. Sparen die Eltern jährlich 1.000 Euro für ihr Kind, beläuft sich die Steuerersparnis am Ende der Laufzeit auf 5.050 Euro. Gehört das Kind zu den wohlhabenden 4 %, die den Maximalbetrag anlegen könnten, schießt der Staat nochmals 24.020 Euro zu. Das ist in etwa das Achtzigfache von dem, was Kinder aus einkommensschwachen Haushalten bekommen.
Beispielrechnung:
- Beispiel 1: Familien, die nichts sparen können
- Beispiel 2: Eine "Durchschnittsfamilie"
- Beispiel 3: Familien, die sehr viel sparen können
| Beispiel 1 | Beispiel 2 | Beispiel 3 | |
| Startbonus | 500 € | 500 € | 500 € |
| Jährliche Einzahlung | 0 € | 1.000 € | 5.000 € |
| Rendite nach 18 Jahren bei 6,7 % | 1.110 € | 18.360 € | 87.350 € |
| Steuerersparnis | 300 € | 5.050 € | 24.020 € |
Auch bei einer realistischeren Annahme mit einer Rendite von etwa 4 % würde sich die Steuerersparnis deutlich unterscheiden: Familien, die nichts für ihre Kinder sparen können, bekämen 140 Euro an KESt-Ersparnis, eine Durchschnittsfamilie, die 1.000 Euro pro Jahr auf die Seite legt, etwa 2.530 Euro und jene wenige Familien, die 5.000 Euro pro Jahr für ihre Kinder veranlagen könnten, wiederum ein Vielfaches, nämlich 12.060 Euro.
Ungleiche Vermögensverteilung wird weiter verstärkt
Damit zeigt sich das grundlegende Problem: Das Zukunftsdepot setzt bei jenen Familien an, die bereits in einer guten finanziellen Ausgangslage sind und für die finanzielle Unterstützung ihrer Kinder keine staatliche Unterstützung mehr bräuchten. Etwa die Hälfte der Kinder hat so gut wie Garnichts von der KESt-Befreiung. Damit wird weder die ungleiche Vermögensverteilung noch die fehlende Chancengleichheit in Österreich verbessert. Vermögensaufbau wird durch diese Förderung weiterhin nur für Kinder mit reichen Eltern möglich bleiben.
Finanzbildung und hohe Renditen sind nicht garantiert
Neben dem Vermögensaufbau soll das Depot laut seinen Befürworter:innen zur Finanzbildung der Kinder beitragen. Ein Wertpapierdepot für ein Kind ist jedoch nicht automatisch mit Finanzbildung gleichzusetzen. Bis zur Volljährigkeit liegen die Anlageentscheidungen bei den Eltern. Das Kind verfügt zwar über Vermögen, es lernt dadurch jedoch noch nicht, wie Kapitalmärkte funktionieren, welche Risiken Wertpapieranlagen bergen oder welche Bedeutung Diversifikation und längerfristige Anlageentscheidungen haben. Zudem sind viele Eltern wohl zurecht skeptisch, wenn ihre gerade erst volljährigen Kinder einen großen Geldbetrag inmitten einer entscheidenden Entwicklungsphase verantworten sollen.
Auch das Versprechen eines langfristigen Vermögensaufbaus darf nicht mit einer garantierten Rendite verwechselt werden. Wertpapierveranlagungen unterliegen Marktschwankungen. Ein langfristiger Anlagehorizont kann Risiken reduzieren, beseitigt diese aber nicht. So ist eine positive Wertentwicklung keineswegs garantiert und der Depotwert kann sich zwischenzeitlich auch über längere Zeiträume hinweg negativ entwickeln. Eine durchschnittliche Rendite von 6,7 %, wie von der ÖVP angenommen, darf in einer Modellrechnung daher nicht mit einer tatsächlich erzielbaren oder garantierten Performance verwechselt werden.
Breite Familienförderung heute statt Vermögensförderung für einige wenige in 18 Jahren
Vom Startbonus und der KESt-Befreiung profitieren Kinder erst in zwei Jahrzehnten. Gleichzeitig bleiben die finanziellen Belastungen von Familien im Hier und Jetzt bestehen. Die Valorisierung mehrerer einkommensunabhängiger Familienleistungen wurde bereits für 2026 und 2027 ausgesetzt und auch 2028 wird es keine Anhebung geben. Betroffen sind unter anderem Familienbeihilfe, Kinderbetreuungsgeld und das Schulstartgeld – sie verlieren durch die Inflation an Wert. Zudem bleiben viele weitere Herausforderungen bestehen, etwa fehlende flächendeckende, ganztägige Kinderbetreuung oder die hohe Kinderarmut.
Damit entsteht ein auffälliger Gegensatz: Auf der einen Seite werden Leistungen, die Familien heute zugutekommen, über mehrere Jahre real gekürzt oder viel zu langsam ausgebaut, während sich der Staat auf der anderen Seite auf den langfristigen privaten Vermögensaufbau für reiche Familien konzentriert.
Der AK-Jugendmonitor zeigt, dass junge Menschen ihre finanzielle Lage als größte Sorge empfinden und das Geld oftmals nicht für ein gutes Auskommen reicht. Was diesen Jugendlichen hilft, sind geringe Wohnkosten und Unterstützung beim Abschluss ihrer Ausbildung und dem Einstieg ins Erwerbsleben, kein schwach gefülltes Zukunftsdepot.
Fazit
Das Zukunftsdepot verspricht allen Kindern einen finanziellen Startvorteil. Doch der Staat fördert dabei vor allem eine Voraussetzung: die Fähigkeit der Eltern, für ihr Kind eigenes Kapital über viele Jahre zu binden. Wer 5.000 Euro jährlich pro Kind aufbringen kann, kann den größtmöglichen steuerlichen Vorteil lukrieren. Die Hälfte der Kinder lebt jedoch in Familien, die nichts von ihrem Einkommen sparen können und auch kein nennenswertes Vermögen haben. Sie bekommen von der Förderung wenig oder gar nichts.
Damit werden ohnehin knappe Budgetmittel weder zielgerichtet noch bedarfsgerecht eingesetzt. In einem Land, in dem Vermögen und die Chancenmöglichkeiten von Kindern ohnehin sehr ungleich verteilt sind, trägt das vorgeschlagene Zukunftsdepot nicht zur Lösung, sondern zum Problem bei, indem es die Schere noch weiter auseinandergehen lässt. Das Zukunftsdepot bleibt damit nur ein Steuervorteil für Kinder reicher Eltern und ein schwaches Trostpflaster für den Großteil der Kinder in diesem Land.